光器件:3大技术路线,CPO距离大规模落地还有多远
2026-09-19 · 在线股票配资
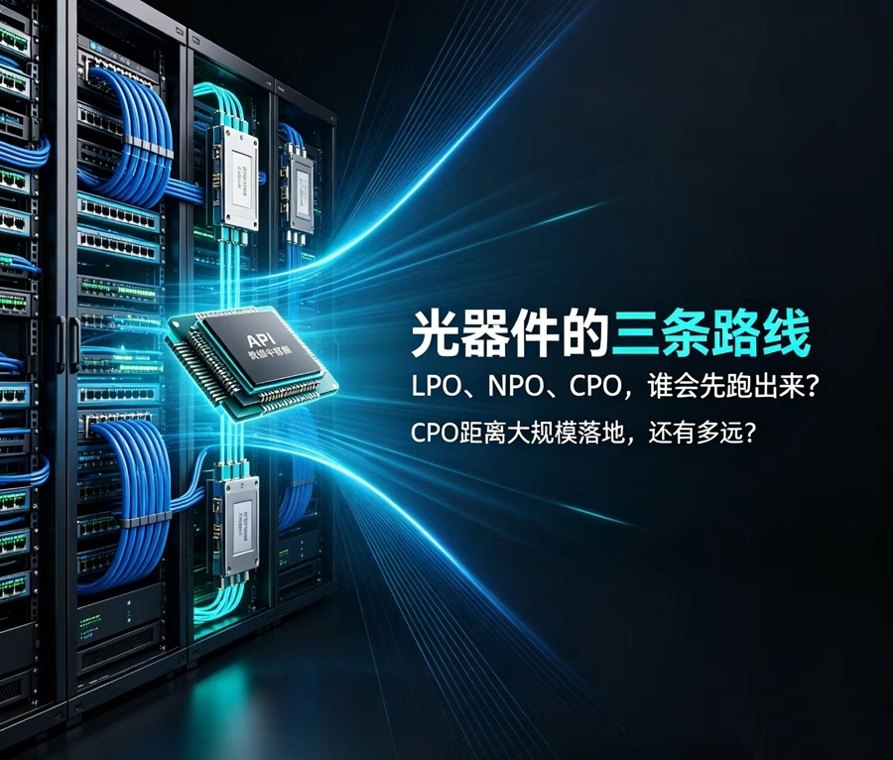
手机充电,用的时间久了,插上可能会没反应,来回动几下充电线接头处,可能才能充上电,这是连接的问题。 AI数据中心也存在连接的问题。比如有的AI芯片算力速度可以达到每秒4500万亿次浮点,算的速度是越来越快了,但芯片之间连接数据传送速度也跟着受到了考验,信号传送路上可能会遇到衰减、发热、串扰等问题(业内叫带宽墙)。 目前,解决这些问题的路线主要有三条,LPO、
手机充电,用的时间久了,插上可能会没反应,来回动几下充电线接头处,可能才能充上电,这是连接的问题。
AI数据中心也存在连接的问题。比如有的AI芯片算力速度可以达到每秒4500万亿次浮点,算的速度是越来越快了,但芯片之间连接数据传送速度也跟着受到了考验,信号传送路上可能会遇到衰减、发热、串扰等问题(业内叫带宽墙)。
目前,解决这些问题的路线主要有三条,LPO、NPO和CPO,接下来就聊一下,看看它们都是什么情况
先看第一种。AI数据中心,机柜上插的小模块,叫可插拔光模块。哪个要是坏了,拔下来换一个就行,运维方便。
LPO,全称线性驱动可插拔光模块。它把传统光模块里耗电最大的DSP芯片去掉,把信号处理任务转移到交换机芯片侧,换成线性驱动方案,功耗明显降低,但保留了前面板插拔特征。
这是目前成熟、落地最快的方案。800G的LPO模块已经在批量出货,1.6T LPO也已经完成样品开发,正在和头部客户开展联合验证。
根据光通信行业研究机构LightCounting的预测,2026年800G光模块整体出货量大约4000‑4500万只;包含传统DSP模块与LPO在内的全部1.6T光模块,出货预期已经从年初的1000万只上修至2000万只左右。
当然,LPO也有短板,比如光电转换还是在交换机面板端口上完成,电信号要从交换芯片跑过一整块PCB板才能到达端口,这段路有好几厘米长。速率越高,这段路带来的信号损耗就越大。所以LPO更适合机房内部短距离互联场景,算是够用且好用的当前主力。
再看NPO的思路。NPO全称近封装光学,把光引擎紧贴交换芯片摆放,但不做晶圆级的共同封装。电信号传输距离从数厘米缩短到毫米级,损耗和功耗都明显下降;同时光引擎保持独立单元,损坏后可以单独更换,保留了可维护性。
NPO的产业进展比很多人预想的要快。目前,已有企业发布了量产的NPO产品,不过这种用NPO产品替代光模块思路的超节点,计划2027年一季度才正式就绪交付,目前属于产品发布阶段。
此外,还有企业自研3.2T NPO已通过全维度可靠性测试,计划今年年底启动小批量部署,明年进入规模化阶段。
值得注意的是,NPO主要用于超节点内部短距离互联,跨园区、跨机房的长距场景,仍然以传统可插拔光模块为主。
标准层面也在加速。今年上半年,中国信通院联合一些企业在光互联论坛OIF成功立项NPO国际标准项目(尚处于制定阶段,尚未正式发布)。7月,又有企业,推出国内首个NPO光互连多源协议MSA,推动产业链互联互通。
NPO之所以被头部厂商看重,核心原因大概是在于它在性能和可落地之间找到了一个比较好的平衡点。
最后,再来看下CPO,这个大概也是大家听的比较多的。
CPO,全称共封装光学,是三条路线里走得最远的一条。它把光引擎和交换芯片封装在同一块基板上,电信号传输路径从厘米级直接压缩到毫米级。
CPO交换机相比传统可插拔方案,激光器数量减少约75%,功耗降低约80%,平均故障间隔时间提升10倍。
但也需要看到,光引擎要和交换芯片焊在同一个封装里,意味着激光器、调制器、光波导这些对温度极其敏感的器件,得和功耗动辄几百瓦的交换芯片在一起。TrendForce集邦咨询指出,光引擎须整合激光、调制器等元件,制程复杂、对良率要求高,加上热管理问题,仅有少数供应商具备量产能力。
还有维修的事。可插拔的坏了,拔下来换一个,就是了。主流CPO架构下光引擎和交换芯片是绑定的,很难像传统模块那样单独更换;一旦光链路出现故障,往往需要处理整套封装单元,激光器又是整条链路里最脆弱的环节,这个矛盾不解决,运维成本就很难降下来。
2026年确实也有一些标志性事件。比如英伟达宣布Spectrum‑X以太网硅光交换机进入全面量产阶段,这是全球首款进入量产的200G/lane CPO以太网交换机系统,甲骨文、CoreWeave等成为首批客户。
但产品量产,也未必就等于全行业大规模部署。
集邦咨询数据显示,2026年CPO在AI数据中心光通信模块中的渗透率约0.5%,预计到2028年增至约8%,到2030年左右有望达到35%。
这大概就是,CPO的量产元年确实是,但目前还是在小范围试点和小批量出货阶段。光引擎良率、先进封装产能、散热方案、运维体系等这些工程化难题还需要持续化解。
TrendForce预测,CPO与NPO合计市场规模将从2025年的约1亿美元跃升至2030年的390亿美元以上,2028至2029年间将迎来显著增长。按这个机构预测节奏,CPO距离真正的大规模部署,大概还有两到三年的时间窗口。
尺有所长,寸有所短。它们三者的未来,可能是各就各位,而非谁取代谁。
三条路线的逻辑是,LPO是现在正在大规模用的方案,成熟可靠;NPO是当下头部厂商重点推进的方向,在性能和可落地之间找到了平衡;CPO是远期方向,技术上最先进,但工程化挑战也最大。
回到开始的CPO距离大规模落地还有多远的问题,综合各家机构分析和产业实际,可能还有两到三年时间窗口。它可能也不会突然普及,更可能是随着良率提升和运维方案成熟,从现在的0.5%逐步往上爬。而在此之前,LPO和NPO会撑起AI数据中心光互连的主要工作量。
华为.华为发布全球首个采用NPO的超节点——昇腾960超节点.2026年9月17日. #美联储加息25个基点,年内或还会升息# $上证指数(SH000001)$ #超强厄尔尼诺来袭,粮食概念反复走高# #社区牛人计划#